中国粉体网讯 半导体、电子封装、高端制造等领域的需求升级,持续推高金属粉体的性能门槛。纯度、粒径、球形度、批次稳定性每提升一个等级,都对应着制备工艺的迭代。当前行业主流的粉体制备路线可大致归为三类:液相法(以湿化学还原法为代表)、气相法(以气雾化法为代表)、等离子雾化法。三者技术原理截然不同,在性能上限、量产效率与成本结构上各有优劣,针对镍、银、钨等不同金属品类,适配的场景也差异显著。不存在放之四海而皆准的“最优工艺”,企业的技术路线选择,本质是性能、成本与目标市场的动态平衡。
四个核心维度的横向对比
纯度上限
液相法通过金属盐溶液还原、沉淀反应制备粉体,反应过程中残留的阴离子、络合剂,以及反应容器的微量溶出,都会引入杂质。常规液相法制备的金属粉体纯度通常在3N~5N区间,氧含量普遍在数百至数千ppm,很难满足5N以上的超高纯需求。
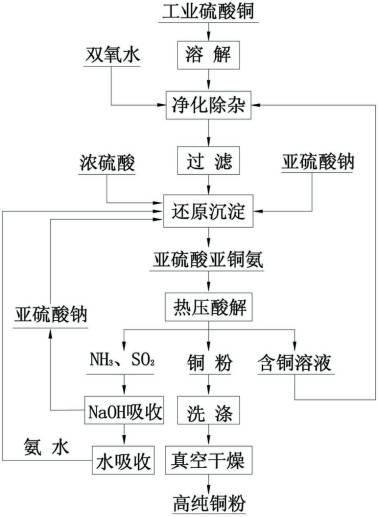
液相法制备高纯铜粉流程图
气雾化法通过熔炼金属锭、高压气体击碎液滴制粉,杂质主要来自金属原料本身与坩埚材料的微量污染,纯度上限高于液相法,通常在4N~6N区间,氧含量可控制在几十到几百ppm,适配多数中高端工业场景。
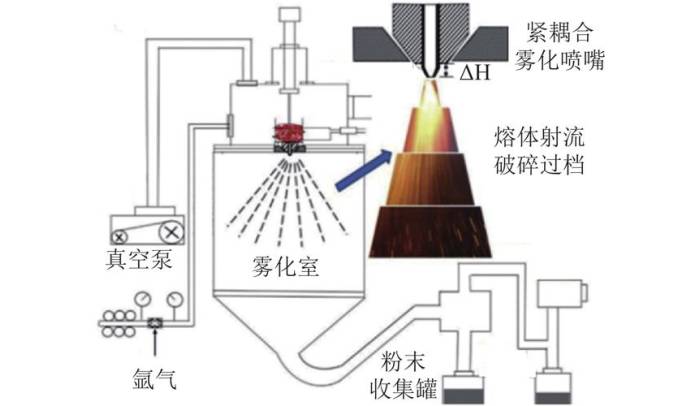
气雾化法制备金属粉示意图
等离子雾化法,尤其是射频感应式等离子体,采用“粉进粉出”的无电极、无坩埚模式,粉体仅在等离子高温区熔融,不接触任何器壁,同时等离子体的刻蚀作用还可脱除粉体表面杂质。其纯度上限可达6N~7N,氧含量可控制在几十ppm以内,部分工艺可达10ppm级,是当前纯度最高的制粉工艺。
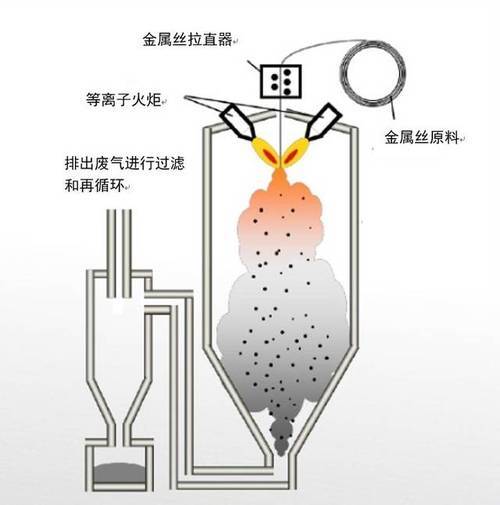
等离子体雾化法制备金属粉示意图
粒径调控能力
液相法可通过反应温度、浓度、分散剂添加量精准调控晶粒生长,粒径覆盖范围最宽,从10nm到10μm均可制备,是生产纳米级、亚微米级超细粉体的主流方式。但超细粉体表面能高,反应过程中易团聚,通常需要后续分散处理,粒径分布的批次稳定性较难控制。
气雾化法的经济制备区间在1μm~100μm,粒径大小取决于雾化压力与金属液流速度。常规气雾化的粒径分布较宽,超细粉(1μm以下)占比通常低于10%;超音速气雾化可将粒径下限拉至0.5μm左右,但超细粉收率低、生产成本大幅上升。
等离子雾化法的粒径可调区间为0.5μm~50μm,通过进料粉体粒度与等离子功率即可精准调控。得益于均匀的高温场,粉体熔融充分,粒径分布窄、球形度普遍可达98%以上,亚微米级粉体的收率远高于常规气雾化,是制备窄分布球形超细粉的高效路径。
量产成本
气雾化法的量产优势最明显,单台工业级设备年产能可达50~200吨,设备投资与运行成本适中。以微米级镍粉为例,气雾化的单位产品成本约为液相法的70%~80%,是大规模量产工业级粉体的首选路线。
液相法的设备投资门槛低,但原料试剂成本高,且每生产1吨粉体需配套处理数十吨废水,环保处理成本占生产成本的15%~25%。叠加单批次产量有限的特点,其单位成本通常比气雾化高出15%~30%。
等离子雾化法的成本最高,核心设备投资是气雾化的2~3倍,运行能耗是气雾化的3~5倍,单台工业级设备年产能多在1~5吨。综合下来,其单位产品成本通常是气雾化的2~3倍,钨、钼等难熔金属品类甚至可达4倍以上,仅能支撑高附加值的高端市场。
环保与能耗
液相法的环保压力最大,生产过程产生大量含重金属、酸碱、络合剂的废水,以及少量废渣,处理难度大、成本高,是制约液相法企业扩产的核心因素之一。
气雾化法属于物理制粉过程,无废液产生,仅排放少量粉尘与废惰性气体,配套简单的除尘与气体回收装置即可达标,环保处理成本占比不足5%。
等离子雾化法的环保性最优,无废液、废渣排放,废气量小且粉尘易收集。但该工艺能耗极高,单位产品的间接碳排放显著高于前两者,在双碳背景下也存在一定的政策风险。
不同金属品类的路线适配
镍粉
镍粉的市场分层清晰,不同路线各守一方。MLCC内电极用80~150nm超细镍粉,目前唯一实现大规模量产的路线是液相水合肼还原法,可精准控制粒径与分布,国内头部企业均采用该工艺。气雾化法只能制备微米级工业镍粉,用于粉末冶金、焊接材料等中低端领域。等离子雾化法可制备纯度更高、球形度更好的超细镍粉,但成本是液相法的3倍以上,目前仅在高端高容MLCC领域小批量验证,尚未成为主流。此外,博迁新材自研的PVD物理气相冷凝技术目前已应用于超细镍粉批量生产。
银粉
电子浆料用银粉的需求分层明显,对应不同工艺路线。中低端导电浆料用纳米银、片状银粉,主要采用液相还原法制备,产能大、成本低,国内产能充足。高端浆料用微米级球形银粉,对纯度、批次稳定性要求高,更多采用气雾化路线,兼顾性能与成本。等离子雾化制备的超高纯球形银粉,仅用于航空航天、军工等特种场景,市场体量小但附加值极高。
钨/钼难熔金属
对于钨、钼这类熔点超过2600℃的难熔金属,常规工艺的局限性十分明显。传统氢还原法制备的粉体形貌不规则、纯度偏低,仅能满足硬质合金、通用靶材等需求;气雾化法受熔点限制,难以充分熔融金属,且坩埚污染严重,无法达到半导体级纯度要求。
等离子雾化法可轻松达到难熔金属的熔点,且无接触污染,是目前制备6N级球形高纯钨/钼粉的唯一可行技术路线。国内布局半导体级钨粉的企业,无一例外都采用射频等离子雾化工艺。
国内企业的路线选择逻辑
国内粉体企业的技术布局,大致对应三个层级的市场策略,不存在绝对的高低之分,核心是与自身资源和目标市场匹配。
第一类是走规模化成本路线的企业,以气雾化工艺为核心,主打工业级中低端粉体,靠产能与成本抢占市场。这类企业数量最多,覆盖铜、锡、镍等多数常用金属,产品面向粉末冶金、通用焊接、中低端浆料等领域,利润率偏低但市场容量大。代表企业如安泰科技粉末与制品分公司、中信特钢等,其中安泰科技传承钢研集团数十年技术积累,建成多条规模化气雾化产线,综合制粉产能达4000吨/年,产品覆盖不锈钢、高温合金等六大系列工业粉体;中信特钢气雾化金属粉末年产能超1.2万吨,主打汽车制造、通用工业领域的合金粉体,凭借规模化生产将生产成本控制在行业平均水平以下。
第二类是聚焦细分电子赛道的粉体企业,以液相合成工艺为核心技术路径,主打超细、纳米级功能粉体,深度切入MLCC、电子导电浆料等核心电子元器件上游环节。这类企业具备明确的技术门槛,产品附加值显著高于通用工业级粉体,但行业普遍面临环保合规压力,且在80nm以下超高纯、窄分布高端粉体领域仍存在明显性能瓶颈。
国内导电银粉赛道已形成成熟的液相还原法产业体系,工艺路线稳定、生产成本可控,中低端银粉已实现大规模国产化,可充分满足光伏银浆、常规电子浆料的配套需求;而MLCC内电极用纳米镍粉的高端量产路线则以气相法(PVD、羰基镍法)为主,博迁新材是国内该领域的代表性龙头企业,率先实现80nm级超细球形镍粉的稳定量产。作为国内MLCC介质粉体绝对龙头,国瓷材料依托独家水热法纳米钛酸钡技术打破海外垄断,国内市占率超80%,并以此为基础横向延伸布局内外电极浆料等MLCC全链条关键原材料,推动核心电子粉体的全维度国产替代。
第三类是布局高端进口替代的企业,重点投入等离子雾化技术,瞄准半导体靶材、先进封装等高端领域。这类企业数量少,技术门槛高,前期投入大,但产品附加值高,是当前国产替代攻坚的核心力量。半导体级难熔金属粉体的代表性企业包括厦门钨业、江丰电子等。厦门钨业依托"钨矿—APT—高纯钨粉—六氟化钨—靶材"全产业链,通过多级深度提纯与低氧控制工艺,实现 6N5(99.99995%)高纯钨粉规模化量产,产能约4200吨/年,并配套12英寸半导体钨靶材,适配3nm/7nm先进制程需求;江丰电子采用超声雾化还原法自制超高纯球形钨粉(纯度≥99.9999%),并可通过钨残靶回收实现粉体闭环自供,配套自身靶材产业链。
结语
整体来看,三种工艺路线并非替代关系,而是分别对应不同层级的市场需求。气雾化凭借成本与产能优势,仍是工业级粉体的主流制备方式;液相法凭借超细粒径调控能力,占据电子级超细粉体的主力市场;等离子雾化则凭借纯度与形貌优势,成为高端半导体级粉体的核心技术路径。随着下游高端需求持续释放,等离子雾化的市场占比会逐步提升,但受限于成本与产能,短期内仍无法替代前两者的主流地位。
参考来源:
魏玉鹏,等:难熔金属及金属碳/氧化物粉体制备技术研究进展
王微, 等:低温银浆的“命脉”:高活性银粉的液相合成技术进展
李少强,等:金属球形粉末制备技术研究进展
李鑫,等:气雾化法制备金属粉末机制及技术研究进展
各公司官网、中国粉体网
(中国粉体网编辑整理/留白)
注:图片非商业用途,存在侵权请告知删除!