中国粉体网讯 2026年的磷酸锰铁锂(LMFP)产业现状:一面是60万吨的名义扩产计划、车企发布的装车消息;另一面是材料本身导电性差与锰析出的问题依然悬而未决。
扩产:名义产能超60万吨
2026年公开披露的LMFP相关扩产项目,名义产能加起来超过60万吨。
3月26日,宁夏珩创纳米科技有限公司年产13万吨磷酸锰铁锂正极材料生产基地项目一期工程在银川经济技术开发区正式开工建设。该项目于2025年12月26日由珩创纳米与银川经开区签约落地,总投资48亿元,分两期建设。其中,一期工程规划建设年产3万吨磷酸锰铁锂动力电池正极材料产线,预计2026年12月建成投产。
4月,湖南裕能完成47.88亿元定增,其中,拟投资28亿元建设年产32万吨磷酸锰铁锂项目,产品兼容各类磷酸盐正极材料,可灵活应对储能与动力电池市场需求。
致良新材料年产3万吨磷酸锰铁锂粉体生产线项目总投资11亿元,建设3万吨磷酸锰铁锂粉体生产线,项目达产后,预计年营收可突破20亿元,2026年年底即可开始试生产。
9月16日,雅安厦钨新能年产40000吨磷酸铁(锰)锂项目开工仪式在四川雅安市雨城区经济技术开发区举行。依托雅安成熟锂电材料产业基地,公司分三期布局磷酸盐正极产能,其中一期、二期分别规划2万吨磷酸铁锂产能。此次公示的三期项目将在现有厂区内建设磷酸铁(锰)锂生产线主厂房及配套设施,磷酸铁锂产能20000吨/年、磷酸锰铁锂产能20000吨/年。
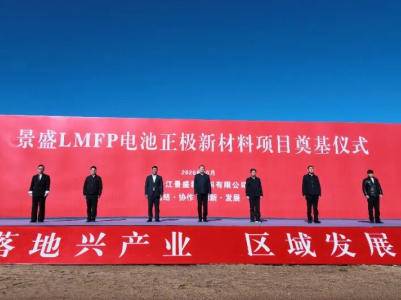
10月19日,景盛电池正极新材料项目在牡丹江产业协作园区奠基开工。项目由牡丹江景盛新材料有限公司实施,依托中科院宁波材料所刘兆平团队技术,建设年产10万吨LMFP正极材料智能化生产基地,总投资约24.74亿元,规模化生产后预计产值约80亿元。这是东北第一个LMFP大规模项目,也是2026年LMFP产能建设里最新的一笔。
装车:复合方案已落地,纯用还在“小批量”门口
装车方面,2026年陆续有LMFP上车的消息。
已落地的方案以复合体系为主。腾势Z9GT于2026年5月开启交付,搭载比亚迪第二代刀片电池,采用LMFP复合正极搭配硅碳负极体系。上汽大众途观L ePro于5月上市,搭载22kWh磷酸锰铁锂与三元锂混合电池方案。
纯用方案的进展更值得关注。3月,容百科技表示“2026年有望实现LMFP纯用方案上车,实现小批量供应”。容百同时指了一个更现实的突破口:商用车,尤其是重卡。重型单车带电量数百千瓦时,电池包重量直接影响载货收益。LMFP比磷酸铁锂高15%到20%的能量密度,在重卡场景下能直接折算成运费。加上商用车对循环寿命的要求低于乘用车高频充放场景,LMFP的短板在这里被稀释了一部分。
材料:导电性与锰溶出,两道坎还没迈过去
LMFP的电压平台约3.8至4.1V,高于磷酸铁锂的约3.4V,理论上能带来15%至20%的能量密度提升。但其长期存在的问题还是没有解决。
一是导电性。LMFP本征电子电导率极低,近乎绝缘体,锂离子扩散速率也远低于实用要求。碳包覆是行业标准解法,但碳层厚度存在两难:太厚牺牲压实密度,太薄解决不了导电问题,工艺窗口窄,批次一致性难控。学术界和产业界在掺杂、纳米化、复合碳源等方面持续有进展,但实验室级别的改性效果与量产线上的稳定输出之间,仍有距离。
二是锰溶出。充电态下Mn3+的Jahn-Teller效应引发晶格畸变,锰离子析出后迁移至负极破坏SEI膜,容量衰减随之加速。包覆和电解液添加剂只能延缓,无法根除。在高频充放场景下,LMFP循环寿命低于磷酸铁锂,全生命周期成本的优势会被侵蚀。
这两个问题不是新问题,学术界和产业界研究了多年,改性手段一直在进步,但“进步”和“根治”之间还有距离。
小结
2026年LMFP的产业化进度,准确描述应该是:材料层面的量产已经发生,应用层面的普及尚未到来。中间隔着的不是某一项技术突破,而是一整套系统性的工程验证和产线爬坡。
这未必是坏事。磷酸铁锂当年也走过类似的路:产能扩张、价格竞争、出清、龙头集中。LMFP有一定概率复刻这个轨迹,但有一个关键区别:磷酸铁锂在储能和低端动力领域的需求基本盘稳固,而LMFP的长期需求高度依赖纯用方案能否在2027至2028年真正跑通。
参考来源:黑龙江日报、各公司官网公告、经济观察网《磷酸锰铁锂装车“暗战”》、
电池中国《磷酸锰铁锂电池加速“装车”》等
(中国粉体网编辑整理/乔木)
注:图片非商业用途,存在侵权告知删除!