先进陶瓷因其高强度、耐磨损、抗腐蚀、高硬度、耐高温等特性,以及在光、电、声、磁等领域中的卓越表现,受到广泛关注。已成为航天、航空、建筑、电子、冶金、机械、化工、生物等行业的基础与关键材料,具备广阔的市场前景和极其重要的战略价值。当前,全球先进陶瓷领域呈现出科技快速发展、应用范围持续扩大、市场规模稳步增长的态势。
半导体精密陶瓷:国产替代加速区
作为产业链上游关键材料,精密陶瓷的市场需求增长规律大致与半导体、半导体设备市场增长同步。
中国半导体设备市场规模2020年为187.2亿美元,2023年增长至366亿美元,到2024年达到495.5亿美元。从市场份额看,中国半导体设备市场份额从2006年仅占全球约6%,一路攀升至2020年首次登顶全球(占26%),并持续扩大至2024年约42%的份额,中国稳居全球最大单一市场。随着AI算力需求爆发、晶圆厂扩产及国产替代加速,中国半导体设备市场呈现持续扩容态势。
可以看出,中国已成为精密陶瓷最大应用市场,且需求增长速度最快,市场容量巨大。
2026年全球半导体产业链复苏态势明确,芯片设备上游精密陶瓷零部件需求增速同步走高。陶瓷零部件作为晶圆产线必备配套耗材,订单热度直接反映芯片制造企业远期扩产规划。京瓷CEO作岛史朗表示,行业增长具备长期底层支撑,行情不会随短期芯片价格波动快速回落,景气窗口将维持至2030年。
比如,过去几年,国内先进结构陶瓷的国产化主要集中在相对简单的结构件上。但晶圆厂里真正“卡脖子”的,是陶瓷加热器和静电卡盘这类“功能-结构”一体化模块。它们不仅要耐等离子体腐蚀,还要在极高温差下实现精密温控和静电吸附,直接决定薄膜沉积的均匀性和刻蚀良率。
全球陶瓷静电卡盘市场呈现明显的高集中度特征。日本企业构成全球最核心的供应集群,韩国和美国专业企业则在特定材料体系、设备平台和区域客户中占据重要位置。中国市场近年来逐步形成君原电子、北京华卓精科、苏州珂玛、无锡海古德等本土供应力量,并开始向12英寸高端产品、刻蚀ESC和多区温控产品持续突破。
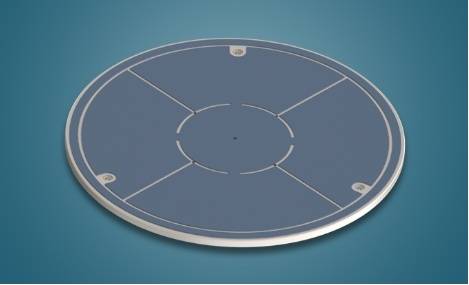
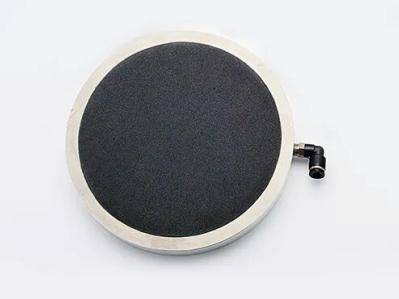
静电卡盘,来源:海拓创新
AI:逼出来的陶瓷方案
当下,AI有多火热,不用多说。
首先是陶瓷基板,特别是氮化铝陶瓷基板。这个需求增长原因比半导体更直接:电不够用,热散不掉,传统方案到头了。
全球新一轮AI技术爆发带动算力需求激增,在AI算力领域,随着AI应用进入大规模推理阶段,高功耗带来的热量正让传统散热方案逼近天花板。高导热氮化铝陶瓷基板(热导率可达170-200 W/(m·K),在陶瓷材料中仅次于碳化硅和金刚石)凭借其颠覆性的散热性能和与硅芯片热匹配的特性,已成为AI计算领域不可或缺的战略性基础材料。
采用氮化铝陶瓷基板后,光芯片结温可被控制在60℃以下,散热效率较传统基板提升5倍以上。在信号传输层面,氮化铝基板可实现差分信号的高精度布线,传输损耗较FR-4基板降低40%,能够满足数据中心长距离传输的严苛要求。
需求爆发的同时,供给端却遭遇了致命收缩。氮化铝陶瓷基板在高温烧结过程中,必须添加高纯氧化钇作为关键助剂,而全球93%的氧化钇产能集中在中国。
随着中国对稀土出口管控的落地,长期垄断全球高端氮化铝市场的日本厂商瞬间陷入“无米之炊”。全球高端粉体龙头日本德山化工占据75%的市场份额,而基板巨头京瓷的氧化钇库存仅够维持10-15天。面对原料断供,京瓷被迫砍减25%-30%的高端基板产能,1.6T和CPO产线局部停工,甚至暂停接收海外新单,导致海外订单交付周期拉长至半年以上。
海外巨头的主动收缩,为国内产业链留下了明确的“窗口期”。中瓷电子已成为全球仅有的两家能稳定量产1.6T氮化铝薄膜基板的企业之一,其产品良率稳定在95%以上。科翔股份布局陶瓷混压PCB研发,适配AI服务器高密度布线与散热需求;富乐德通过子公司拓展 DPC陶瓷载板业务,切入AI服务器功率器件封装供应链,高端陶瓷基板在AI算力基础设施中的应用边界持续拓宽。
其次是MLCC,特别是高端MLCC。当行业目光聚焦GPU、HBM等算力芯片时,小小的MLCC,正成为AI服务器稳定运行不可或缺的核心被动元器件。
行业数据显示,AI服务器单机MLCC用量约为普通服务器的10倍以上,一个服务器机架最多可搭载约60万颗MLCC。村田预计,到2030年AI服务器相关MLCC需求较2025年将增长3.3倍,年均增速保持在30%以上。MLCC战略地位紧随GPU、高速内存,成为AI算力稳定运行的“命门”。
数据显示,2026年全球AI服务器MLCC需求将同比增长87%,2027年需求规模突破1360亿颗,2025至2030年行业复合增速达34%,市场规模有望扩容4.3倍。
今年以来,全球MLCC涨价潮持续发酵,从高端AI品类逐步向全品类扩散。村田、太阳诱电、三星电机轮番调价,高端产品累计涨幅最高超50%,全品类最高涨价30%。目前高端MLCC交期从常规2个月拉长至12-16个月,即便持续涨价,头部厂商仍无法保障交付,行业涨价周期已确定。
随着日韩厂商产能集中供给高端赛道,中低端、车规级订单持续外溢,为国产厂商带来替代机遇。经过多年产业投入,国内 MLCC 厂商在中低压、常规容值消费级产品上已经实现规模化量产与市场替代。但面向0.5μm及以下介质层、千叠层高容、车规与服务器等高等级MLCC,产业链依然存在明显短板。
生物陶瓷:确定的“长坡厚雪”
相比前两个领域爆发性的节奏,生物陶瓷的增速不算惊艳,但胜在稳定且壁垒高。
全球生物医用陶瓷市场2025年规模约32亿美元,预计2034年达57.2亿美元,复合增速6.68%。骨科是最大细分,髋关节和膝关节置换对氧化锆、氧化铝陶瓷的耐磨性和生物相容性有刚性需求;齿科氧化锆瓷块则受益于种植牙渗透率提升和消费升级。亚太地区是增速最快的区域,复合增速在7.2%至7.8%之间,中国和印度市场的医疗基础设施扩张是主要驱动力。
其中,氧化锆是生物医用陶瓷(如齿科修复、人工关节) 的核心原材料之一。从牙齿材料的医疗需求来看,全球老龄化持续推进,牙冠、义齿等口腔修复属于刚性医疗需求。
日本东曹株式会社已在2026年6月被迫暂停氧化锆粉体供应——这曾是全球齿科修复领域的标杆供应商。主要原因是我国对稀土钇实施出口管制,氧化钇是制作高端齿科氧化锆不可或缺的稳定剂,没有氧化钇,就做不出高品质、高透光、高强度的齿科氧化锆粉体。
过去多年,全球高端齿科氧化锆市场长期被日企垄断,日本东曹与第一稀元素合计掌控50%-70% 的份额。仅东曹一家,在全球高端纳米氧化锆粉体总盘中的市占率为18% ,在齿科专用粉体细分领域更高达40%-45%。
招商证券认为,海外高端氧化锆粉体供应扰动、氧化钇等关键稳定剂供给收紧,使国内企业在齿科氧化锆、钇稳定氧化锆粉体(YSZ)、电子陶瓷和SOFC材料中的替代空间被市场重新评估。目前,国瓷材料掌握水热法高端氧化锆粉体量产技术,同时具备稳定、低成本氧化钇原料获取渠道,产品已经进入下游瓷块、口腔修复供应链。此外,凯盛科技、东方锆业等企业正加速布局纳米氧化锆在固态电解质的应用中。
来源:
陶近翁等:半导体陶瓷零部件种类及应用
韩晓春:先进陶瓷研究进展与先进陶瓷产业链分析
EEPW:AI服务器“吃掉”高容MLCC,部分交期已超20周
中国粉体网、第一财经网
(中国粉体网编辑整理/空青)
注:图片非商业用途,存在侵权告知删除