中国粉体网讯 当前国内半导体与电子材料国产化正进入攻坚阶段,先进制程晶圆制造、Chiplet先进封装、CPO光电共封、AI算力芯片四大赛道同步扩能,产业链对上游基础材料的性能要求持续提升。超高纯金属粉体作为溅射靶材、微纳互连焊料、MLCC内电极及高导热界面材料的核心原料,其纯度、氧含量、球形度与批次一致性,直接影响芯片良率与器件长期可靠性,是产业链自主可控必须突破的核心卡点。
从细分品类来看,MLCC超细镍粉、半导体级高纯钨粉、高纯钼粉、铜/银基电子粉体、超细锡焊粉、纳米烧结银六大核心品类的市场需求同步增长,但不同品类的国产化进程差异显著,高端规格普遍存在供给缺口。
1. MLCC超细镍粉:80nm以下规格仍依赖进口
MLCC(多层陶瓷电容器)是电子设备中用量最大的被动元件,AI服务器、汽车电子等领域的需求升级,推动高容、小型化MLCC产能快速扩张,也拉动上游内电极用镍粉的技术迭代与需求增长。据行业测算,高容MLCC用镍粉的年增速已超过22%。
镍粉的性能直接决定MLCC的层数与容量密度。随着MLCC单层厚度从微米级向亚微米级演进,内电极镍粉的粒径要求也从百纳米级逐步压缩至80nm以下,同时对粒径分布宽度、氧含量、球形度、表面形貌都提出了严苛要求——粒径不均会导致电极印刷缺陷,氧含量过高会造成烧结过程中电极氧化,直接影响器件可靠性。
目前国内企业在常规粒径镍粉的量产上已较为成熟,但80nm以下的高端超细镍粉仍高度依赖进口,国内仅博迁新材等少数头部企业依托PVD(物理气相沉积)工艺实现80nm规格的稳定量产突破,超高端细分领域的自主供给能力仍有明显缺口。技术路线上,湿化学法是当前主流量产工艺,但在超细粒径控制、杂质脱除和批次稳定性上难度较大;等离子体法在粒径调控和纯度控制上更具优势,国内季华实验室等科研机构已开展相关技术研发,不过距离大规模量产仍有不少工程化问题需要解决。
2. 半导体级高纯钨粉:6N级以上国产化率不足30%
钨是半导体制造中溅射靶材的核心材料,广泛用于栅极、互连、阻挡层等结构。随着先进制程节点推进,晶圆制造对钨靶材的纯度要求从5N(99.999%)逐步提升至6N甚至更高,对应的上游高纯钨粉也成为关键瓶颈。
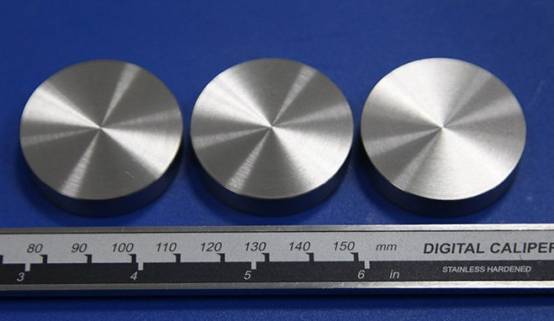
钨合金溅射靶材 图源:中钨在线
超高纯钨粉的制备难点主要集中在两个方面:一是痕量杂质的深度脱除,需要将钾、钠、钙等金属杂质控制在ppb级别,任何一种杂质超标都会影响靶材的成膜均匀性;二是全程低氧工艺控制,钨本身易氧化,从原料熔炼、粉体制备到分级包装的每个环节都需要严格控制氧含量,量产难度随纯度等级提升呈指数级上升。
国内目前已实现5N级高纯钨粉的量产,但6N级以上超高纯产品的国产化率不足30%,且批次稳定性与进口产品仍有明显差距。从实验室提纯到工业化量产的工程化瓶颈,以及粉体与下游靶材制备的协同不足,是制约国产高纯钨粉向上突破的主要原因。
3. 高纯钼粉:难熔金属粉体的另一重考验
钼与钨同属难熔金属,高纯钼粉是半导体溅射靶材、高温热管理材料的重要原料,在第三代半导体、先进封装领域的需求持续增长。和高纯钨粉类似,高端钼粉同样面临纯度提升与量产稳定性的双重挑战。
钼粉的主流制备工艺包括氢还原法、等离子球化法等。其中等离子球化技术可以制备球形度高、致密度高、氧含量低的球形钼粉,是高端应用场景的主流技术路线。但国内等离子球化设备的核心部件(如等离子喷枪、电源系统)国产化程度不高,导致高端球形钼粉的生产成本高、产能有限,市场供给仍以进口品牌为主。
4. 铜/银基电子粉体:降本趋势明确,认证周期制约替代速度
银粉是电子浆料的核心导电相,但银价高位运行推动行业加速“铜代银”技术路线,银包铜粉凭借兼顾导电性与成本优势,成为导电浆料领域的主流替代方向,也是铜/银基电子粉体中增长最快的品类。
银包铜粉的性能核心在于银层的包覆致密度、均匀性与结合力。包覆不完善会导致铜基体氧化,直接影响浆料的导电性和长期可靠性;同时,银包铜粉的烧结特性需要与下游浆料体系、烧结工艺精准匹配,否则会出现脱湿、开裂等问题。目前南京工业大学、中南大学、昆明理工大学等高校的研究团队已针对银包铜粉的制备工艺、脱湿行为机理开展基础研究,为产业端工艺优化提供理论支撑。
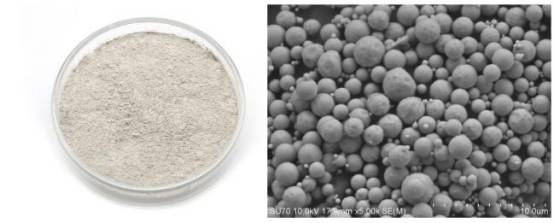
尽管技术替代的方向明确,但下游电子浆料、元器件企业对粉体材料的认证周期长达18个月,且验证过程涉及多批次、全流程的可靠性测试,国产银包铜粉的批量导入进度整体偏慢。目前国内企业在中低端浆料领域已实现批量应用,但高端电子浆料市场仍以进口银粉、银包铜粉为主。
5. 超细锡焊粉:高端封装互连的结构性缺口
锡焊粉是电子封装中微互连焊料的核心原料,随着Chiplet先进封装、系统级封装的发展,焊球间距持续缩小,对锡焊粉的粒径、球形度、氧含量和合金成分均匀性的要求越来越高。
常规封装用锡焊粉国内已实现自主供给,但高端先进封装用的超细锡焊粉(如5μm以下粒径)存在结构性供给缺口。一方面,超细粉体制备过程中比表面积大,更容易氧化,氧含量控制难度大幅提升;另一方面,粒径越小,对分级精度和批次一致性的要求越高,国产设备和工艺的稳定性仍有不足。此外,无铅焊料、低温焊料等新型合金焊粉的研发与量产,也需要上游粉体企业与下游封装企业协同推进。
6. 纳米烧结银:第三代半导体与先进封装的关键互连材料
第三代半导体(SiC、GaN)的高功率、高温工作特性,以及Chiplet封装的细间距互连需求,让低温烧结银技术成为理想的互连解决方案。纳米烧结银粉是烧结银浆料的核心原料,通过纳米效应降低烧结温度,在200-300℃即可实现致密烧结,同时具备优异的导电导热性能和长期可靠性。
纳米银粉的性能调控重点在于粒径分布、形貌(球形、片状等)以及表面包覆层。不同的应用场景对银粉的要求差异较大,比如指纹模组、TGV(玻璃通孔)封装等场景对烧结温度、互连强度的要求各有侧重。国内部分企业已开发出系列微纳银/铜粉体产品,在部分细分场景实现应用,但面向高端芯片封装的高可靠烧结银粉,仍主要被国外厂商占据。
产业链三大共性痛点,制约国产化进程
六大品类的发展现状,折射出国内高纯金属粉体产业的共性挑战,从上游装备到中游制备,再到下游应用,全链条都存在待突破的瓶颈。
上游:高端制粉装备核心部件国产化不足
超高纯金属粉体的制备高度依赖专用装备,而国内高端制粉设备的核心部件国产化率不足五成。等离子雾化/球化设备的核心喷嘴、高频电源,高精度气流分级设备的分级轮与控制系统,以及ppb级痕量杂质检测仪器,大多依赖进口。进口设备不仅采购成本高、交付周期长,而且工艺适配与维护升级都受制于人,成为制约国产粉体产能扩张与品质升级的底层瓶颈。
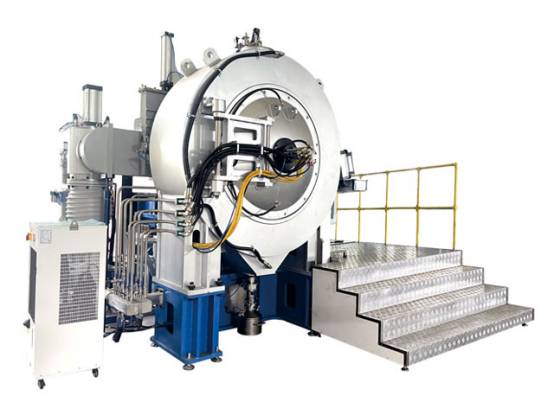
工业级高转速等离子旋转电极雾化制粉设备 图源:西安塞隆
更关键的是,粉体制备不是“买设备就能出产品”,装备与工艺的深度协同需要长期积累。国产设备厂商与粉体企业的联动不足,导致设备迭代慢,难以针对性解决量产中的工艺问题。
中游:批次一致性与可靠性数据积累不足
国内多数粉体企业都能在实验室做出性能达标的小批量样品,但一旦放大到百公斤级、吨级量产,批次之间的粒径分布、氧含量、杂质含量就容易出现波动,无法满足下游大规模自动化产线的稳定性要求。批次一致性差,是国产粉体难以进入头部客户供应链的核心原因之一。
同时,电子材料对长期可靠性要求极高,下游客户需要粉体材料经过高温高湿、冷热循环等长期老化测试的数据支撑。而国产粉体企业普遍起步较晚,可靠性验证数据积累不足,难以打消下游客户的质量顾虑。
下游:供需信息断层,认证周期长
上下游之间的信息断层,也拉长了国产粉体的导入周期。上游粉体企业对下游终端的具体应用场景、工艺参数、验证标准了解不深,产品开发针对性不足;下游靶材、封装、MLCC企业对国产粉体的技术进展和供应能力缺乏认知,更倾向于选择经过长期验证的进口供应商。
加上电子材料的认证流程严格,从送样检测、小批量试产到批量导入,通常需要12-18个月时间,验证成本高、风险大,进一步抬高了国产粉体的准入门槛。供需双方缺乏高效的对接平台,导致很多技术成果停留在实验室,难以转化为量产应用。
高纯金属粉体作为半导体与电子产业的“工业粮食”,其国产化进程不可能依靠单一企业或单一环节突破,需要高校院所、粉体企业、下游终端以及装备厂商的全链条协同。
参考来源:
中国电子元件行业协会、各公司官网、中国粉体网
(中国粉体网编辑整理/留白)
注:图片非商业用途,存在侵权请告知删除!